
Dans le dernier rapport d'analyse des matières premières de Saxo Bank, Ole Hansen - responsable de la stratégie des matières premières - a déclaré que les flux de capitaux vers les fonds ETF en or reviennent, bien que le rendement réel des obligations du Trésor américain à 10 ans ait atteint son plus haut niveau depuis plus de deux décennies.
Le rendement réel des obligations américaines à 10 ans a augmenté à 2,63% lors de la dernière séance de la semaine dernière, soit 76 points de base de plus qu'au début de 2026. Habituellement, l'augmentation du rendement réel exercera une pression à la baisse sur le prix de l'or car le métal précieux ne crée pas de flux de trésorerie comme les obligations.
Cependant, les développements récents montrent une différence notable. Alors que les rendements réels continuent d'augmenter, la quantité d'or détenue par les fonds ETF d'or se redresse après une période de baisse au premier semestre 2026.
Selon M. Hansen, c'est un signe que la relation inversée, qui est considérée comme la loi entre l'or et le rendement réel, devient moins claire.
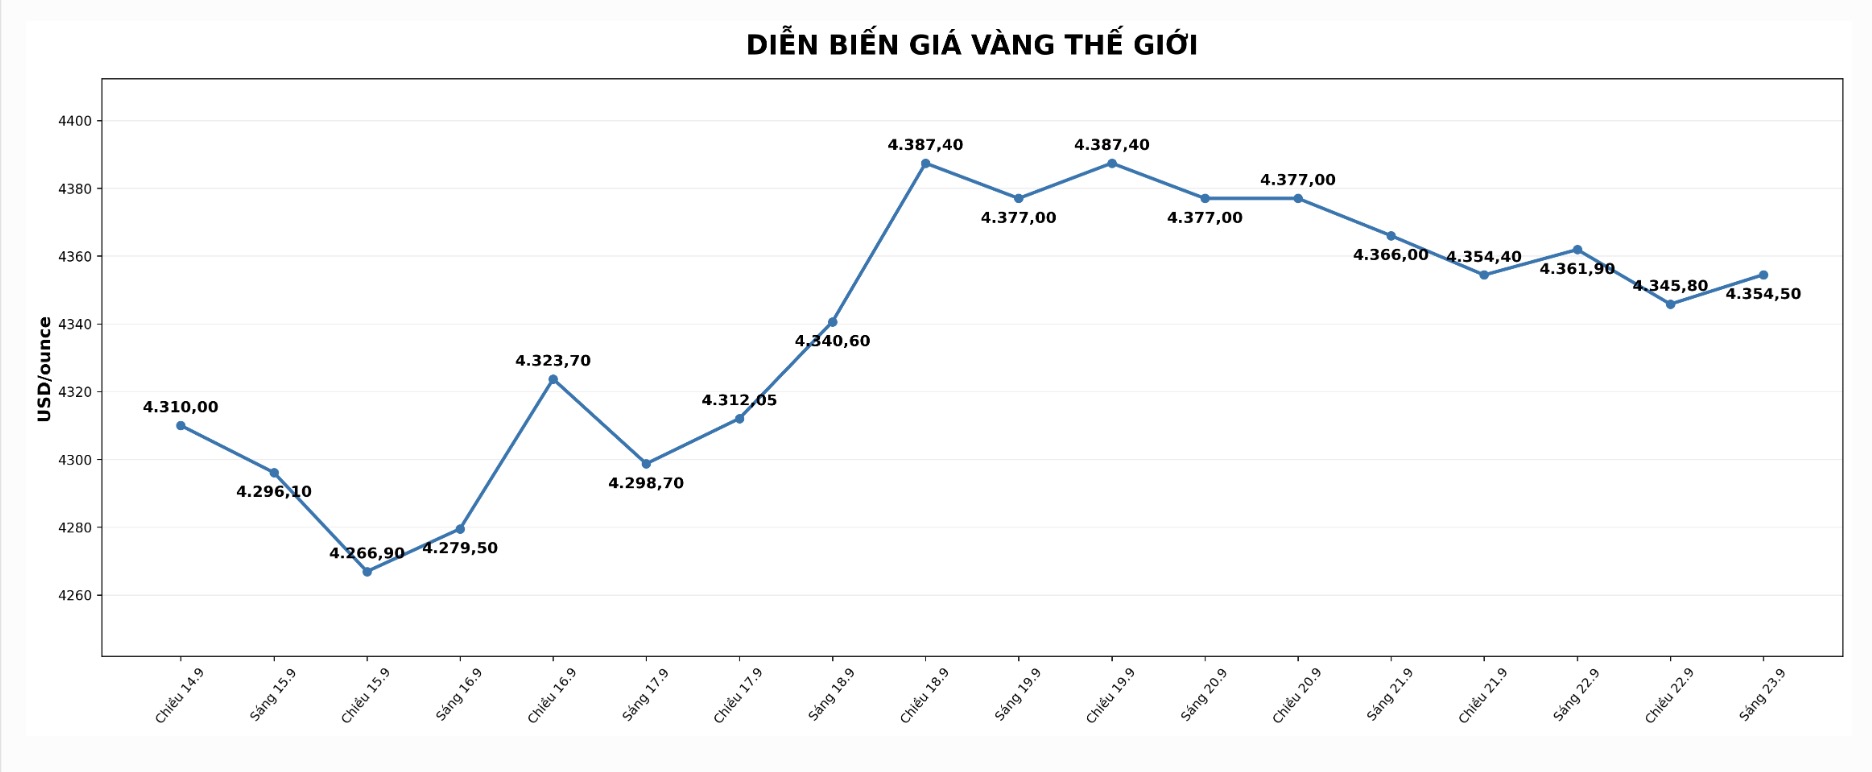
L'or ne subit plus une forte pression des taux d'intérêt
Pendant de nombreuses années, le rendement réel a été considéré comme l'un des facteurs importants déterminant la tendance du prix de l'or. Lorsque le rendement des obligations augmente, les investisseurs ont souvent tendance à transférer des capitaux vers des actifs rentables, ce qui réduit l'attrait de l'or - un actif qui ne verse pas d'intérêts ni de dividendes.
La période 2022-2023 en est un exemple typique. Lorsque la Réserve fédérale américaine (Fed) a continuellement augmenté les taux d'intérêt pour contrôler l'inflation, les rendements réels ont fortement augmenté. Les fonds indiciels cotés sur l'or ont alors enregistré des sorties de capitaux dues à la réduction par les investisseurs de la pondération de détention des métaux précieux.
Cependant, le prix de l'or a maintenu une stabilité relative grâce à de fortes achats de la part des banques centrales, contribuant à compenser la quantité d'or vendue par les fonds ETF.
M. Hansen a estimé qu'au cours de la période précédente, le prix de l'or s'était quelque peu séparé des fluctuations des rendements réels, mais la quantité d'or détenue dans les ETF reflète toujours assez clairement l'impact des taux d'intérêt.
Actuellement, cette tendance évolue car même les flux de capitaux ETF ne réagissent plus fortement à l'augmentation des rendements réels.
Les investisseurs s'inquiètent des risques budgétaires
Selon l'expert de Saxo Bank, une raison importante pour laquelle l'or maintient son attrait est le changement dans la façon dont les investisseurs perçoivent les rendements obligataires.
Au lieu de considérer uniquement les rendements élevés comme des opportunités d'investissement plus attrayantes que l'or, une partie des investisseurs considèrent la forte augmentation des rendements à long terme comme un signal d'alarme concernant la pression budgétaire, le fardeau de la dette publique et les coûts de remboursement de la dette du gouvernement.
Dans ce contexte, l'or est considéré comme un actif en dehors du système financier traditionnel, capable de protéger la valeur des actifs lorsque les risques économiques et financiers augmentent.
M. Hansen estime que l'environnement actuel est assez différent de la période 2022-2023. Bien que les taux d'intérêt restent élevés et que la politique monétaire de la Fed soit quelque peu plus prudente, la demande d'investissement dans l'or reste maintenue grâce à la réapparition de la participation des investisseurs occidentaux via les ETF, en plus d'une forte demande de l'Asie et des banques centrales.
Après la récente décision de la Fed d'augmenter les taux d'intérêt, le prix de l'or n'a pas enregistré de forte réaction négative comme de nombreux investisseurs l'avaient prévu. Selon M. Hansen, cette décision montre que la majeure partie de l'impact de la politique monétaire a été reflétée par le marché auparavant.
Actuellement, la quantité d'or dans les fonds ETF aurait atteint son plus haut niveau en environ 7 mois, ce qui montre que la demande d'investissement à long terme se maintient malgré la pression des rendements.
M. Hansen continue de maintenir une position positive sur l'or, estimant que les hausses de taux d'intérêt pourraient ralentir la hausse du métal précieux, mais qu'elles ne suffisent pas à inverser la tendance, car des facteurs de soutien tels que la demande des banques centrales, les flux de capitaux d'investissement et les craintes de risques budgétaires persistent.
Cet article ne fait que mettre à jour l'évolution du marché de l'or et les facteurs qui affectent le prix des métaux précieux, et n'est pas une recommandation d'investissement.


