
Participant au séminaire, du côté du Centre national d'information sur le crédit du Vietnam (CIC), M. Le Anh Tuan - Directeur général adjoint du CIC a présidé la réunion de travail, ainsi que des représentants du Département du crédit - Banque d'État du Vietnam et des représentants des départements et bureaux spécialisés du CIC. Du côté du Centre d'information sur le crédit relevant de la Banque populaire de Chine (CCRC), M. Liansan Li - Directeur général adjoint et la participation de cadres clés.
Résoudre le problème des données pour le groupe des entreprises MSME
L'objectif principal de la réunion de travail portait sur les leçons tirées de l'expérience du CCRC dans le processus de construction et d'exploitation de la plateforme nationale d'échange d'informations sur le crédit basée sur les flux de trésorerie pour les micro, petites et moyennes entreprises (National MSME Cash-flow Credit Information Interchange Platform - CFCII).
Le représentant de la CCRC a souligné qu'il s'agissait d'une plateforme spécialement conçue pour résoudre le problème de la "soif" de capital et du manque de données de crédit du secteur MSME. En fait, ce groupe de clients rencontre souvent des difficultés pour accéder aux prêts car il n'a pas encore une longue histoire de crédit traditionnel.
Cependant, toutes les entreprises en activité génèrent des données de flux de trésorerie via des comptes de paiement bancaires. Reconnaissant cette valeur, le Conseil d'État chinois a publié de nombreux documents politiques visant à promouvoir le partage d'informations de crédit, à encourager l'utilisation des données de flux de trésorerie dans le travail d'évaluation, en vue d'atteindre l'objectif de financement inclusif pour le secteur MSME.
Lors de la réunion de travail, la CCRC a présenté en détail les objectifs, la conception architecturale technique et le modèle opérationnel de la CFCII. Les points forts de cette plateforme comprennent:
• Joue le rôle de centre de connexion: Le CCRC fonctionne comme une "station de transit", reliant les données entre les établissements de crédit via une interface de programmation d'application (API) standardisée.
• Mettre en avant le contrôle des données des entreprises: Basé sur l'esprit du modèle de banque ouverte (Open Banking), le mécanisme de la CFCII donne aux entreprises le pouvoir de décider de manière autonome de la portée, du contenu et des entités autorisées à accéder à leurs données de flux de trésorerie.
• Diversification des produits de données: La plateforme fournit des rapports d'analyse diversifiés à partir des informations sur les flux de trésorerie aux établissements de prêt, contribuant à optimiser la gestion des risques de crédit et à renforcer l'accès au capital des entreprises.
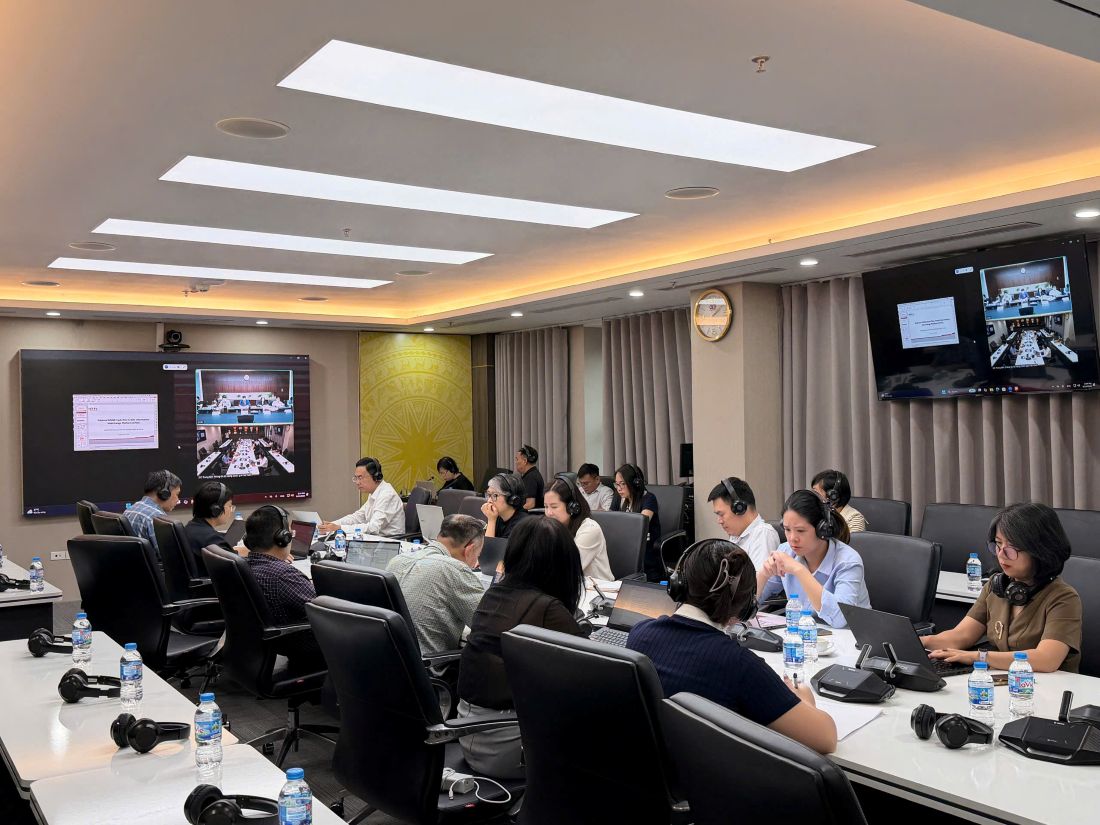
Plateforme pour une coopération durable
Le modèle CFCII a reçu une attention particulière de la part du CIC. Le représentant du CIC a exprimé le souhait de continuer à étudier et à tirer des leçons de l'expérience du CCRC afin d'évaluer la faisabilité de l'application d'un modèle similaire au Vietnam.
Cette démarche devrait contribuer à améliorer l'infrastructure nationale de données de crédit, à créer un levier pour soutenir les activités d'octroi de crédit basées sur les flux de trésorerie et à débloquer les sources de capitaux pour les entreprises MSME nationales.
Également dans le cadre de la réunion de travail, le CIC a partagé une vue d'ensemble du marché de l'information sur le crédit au Vietnam, affirmant le rôle de pilier du CIC dans le système financier national.
Dans le même temps, les expériences pratiques en matière de construction et de développement de modèles de notation de crédit au CIC ont également été présentées et ont reçu l'attention et les éloges des partenaires chinois.
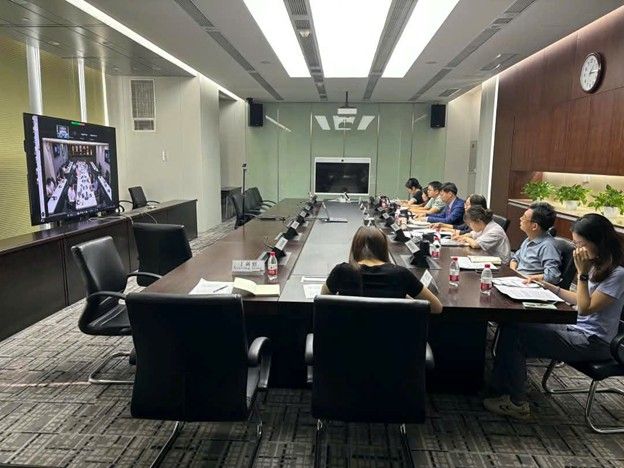
À la fin de la table ronde, les dirigeants des deux parties ont noté qu'il s'agissait d'un échange professionnel pratique et efficace, contribuant à renforcer la compréhension mutuelle. Le CIC et le CCRC ont tous deux exprimé l'espoir que cet événement créerait une base solide pour élargir les activités de coopération à l'avenir.
Ne se limitant pas à la plateforme CFCII, les deux agences visent à partager des connaissances approfondies sur de nombreux aspects du domaine de l'information sur le crédit, à construire un partenariat durable et mutuellement bénéfique.


